Chociaż tak przedstawiają go sprzedawcy kursów, trading nie jest prostą drogą do zarabiania pieniędzy. W tym przewodniku wyjaśniamy, na czym tak naprawdę polega i dzielimy jego naukę na sześć różnych etapów. Dzięki temu sam zdecydujesz, czy chcesz się nim zajmować, czy wolisz klasyczne inwestowanie.
Trading dla początkujących: wstęp i plan nauki
Na początek należy odróżnić spekulację i trading od inwestowania.
Inwestowanie jest lokowaniem kapitału np. w akcjach, z myślą o długoterminowym wzroście wartości spółek. Inwestujemy, kiedy mamy dobre powody, by sądzić, że dana firma rozwinie swój biznes.
Spekulacja z kolei to podejmowanie ryzyka w celu zarobienia pieniędzy na wahaniach cen. W ten sposób możemy spekulować, kupując i sprzedając instrumenty finansowe, które nie reprezentują żadnego realnego biznesu – jak np. kryptowaluty typu meme-coin.
Trading (w j. ang. słowo oznacza po prostu „handel”) jest podkategorią spekulacji, ponieważ tak samo zakłada zarabianie na przewidywaniu wahań cen. Zwykle jest jednak bardziej systematyczny. Podczas gdy spekulant może rozgrywać pojedyncze scenariusze, trader kupuje i sprzedaje instrumenty regularnie, korzystając z szeregu mniej lub bardziej przejrzystych zasad, które składają się na „strategię tradingową”.
Kiedy dobrze rozumiemy tę różnicę, czas na sporządzenie podstawowego planu nauki, składającego się z sześciu etapów, w którym każdy kolejny odpowie nam na konkretne pytanie.
| Etap | Na tym etapie zrozumiesz… |
|---|---|
| Etap I: Rodzaje tradingu i instrumenty finansowe | Czym i w jakim horyzoncie czasowym handlujemy |
| Etap II: Struktura i mechanika rynku | Jak działa rynek, na którym handlujemy |
| Etap III: Analiza techniczna | Jakimi zasadami się kierujemy – z perspektywy technicznej |
| Etap IV: Makroekonomia | Jakimi zasadami się kierujemy – z perspektywy ekonomicznej |
| Etap V: Backtesting i szukanie przewagi | Skąd mamy wiedzieć, że nasza strategia działa |
| Etap VI: Zarządzanie ryzykiem | W jaki sposób ograniczyć ryzyko bankructwa |
Podział na etapy jest tutaj oczywiście umowny, ponieważ w rzeczywistości najczęściej będziemy przyswajać informacje równolegle (np. ucząc się o strukturze rynku, możemy zahaczyć o analizę techniczną). Plan jest jednak użyteczny, ponieważ porządkuje wiedzę z całej dziedziny w kilku różnych segmentach.
Etap I: Rodzaje tradingu i instrumenty finansowe
Na samym początku etapu I dowiemy się, że jako traderzy możemy rozgrywać jedną z dwóch pozycji:
- Pozycja krótka (short): krótka sprzedaż – zagranie na spadek ceny (by zarobić, musimy zamknąć pozycję po cenie niższej niż cena otwarcia).
- Pozycja długa (long): kupno – zagranie na wzrost ceny (aby zarobić, musimy zamknąć pozycję po cenie wyższej niż cena otwarcia).
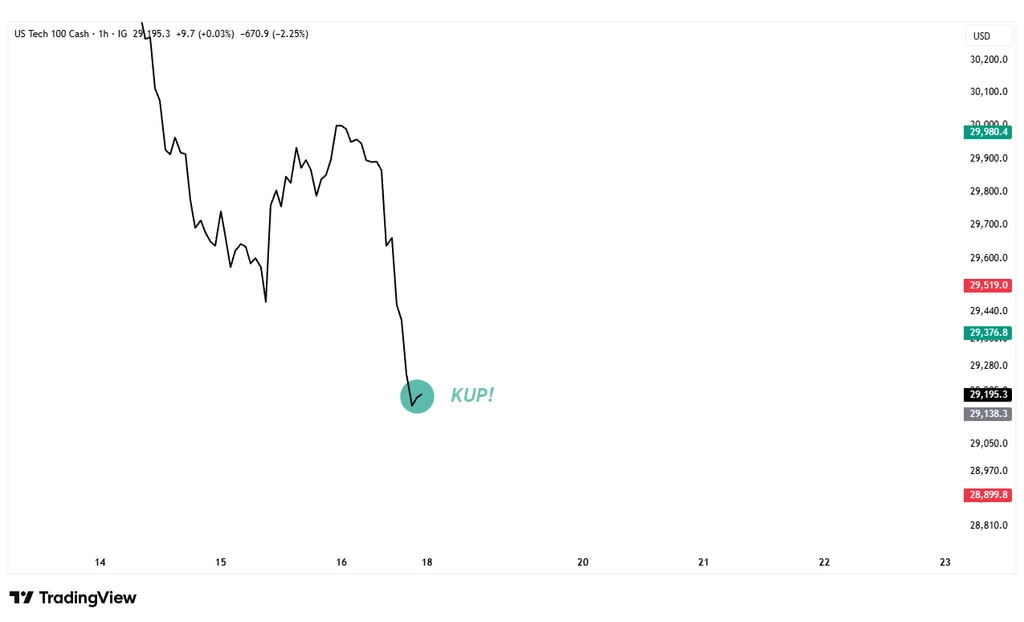
Powiedzmy, że otrzymujemy sygnał do kupna, który pojawia się w zielonym punkcie na poniższym obrazku. Na tym etapie nie musisz zastanawiać się, czym może być ten sygnał (zrozumiesz to na następnych etapach).
Jeśli prognozujemy wzrost ceny i kupujemy instrument, powinniśmy także określić poziom, na którym ten wzrost powinien się zatrzymać (tam zamkniemy pozycję z zyskiem) oraz ten, przy którym zamkniemy pozycję ze stratą, uznając, że nasza prognoza się nie sprawdziła.
Dlatego skorzystamy z dwóch szczególnych zleceń:
- Take Profit: zlecenie, które automatycznie zamknie pozycję z zyskiem po ustalonej przez nas cenie.
- Stop Loss: zlecenie, które automatycznie zrealizuje stratę po ustalonej cenie.
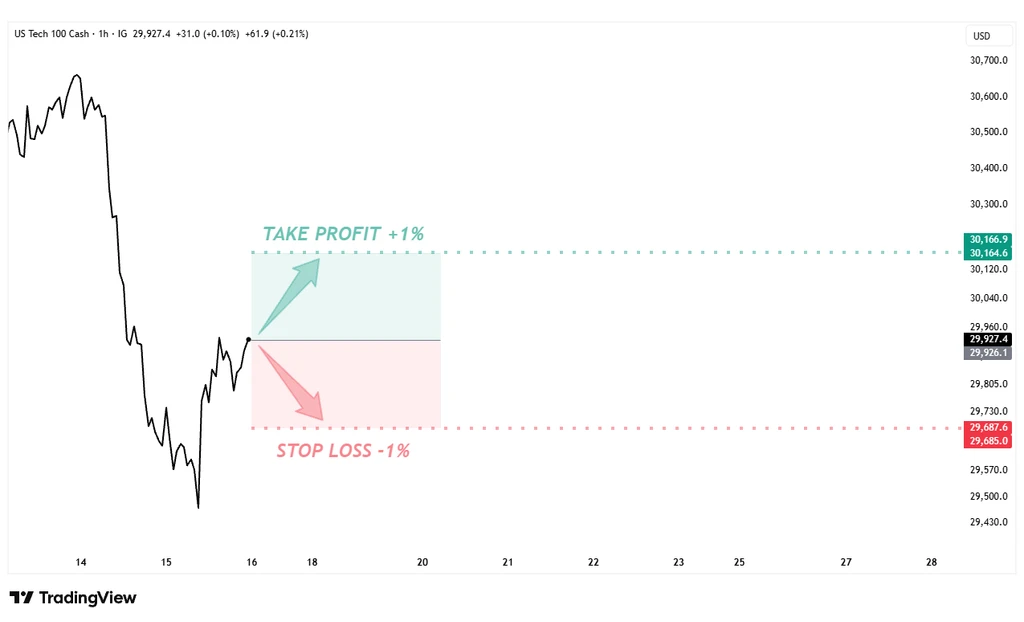
Przyjmijmy, że tak jak powyżej prognozujemy wzrost do ok. 30 164 (poziom take profit), przy czym zakładamy, że jeśli nasze przewidywanie ma się sprawdzić, cena nie powinna spaść poniżej 29 687 (poziom stop lossa). Gdy cena osiągnie TP – zyskamy 1% kapitału, a gdy osiągnie SL – stracimy 1% kapitału.
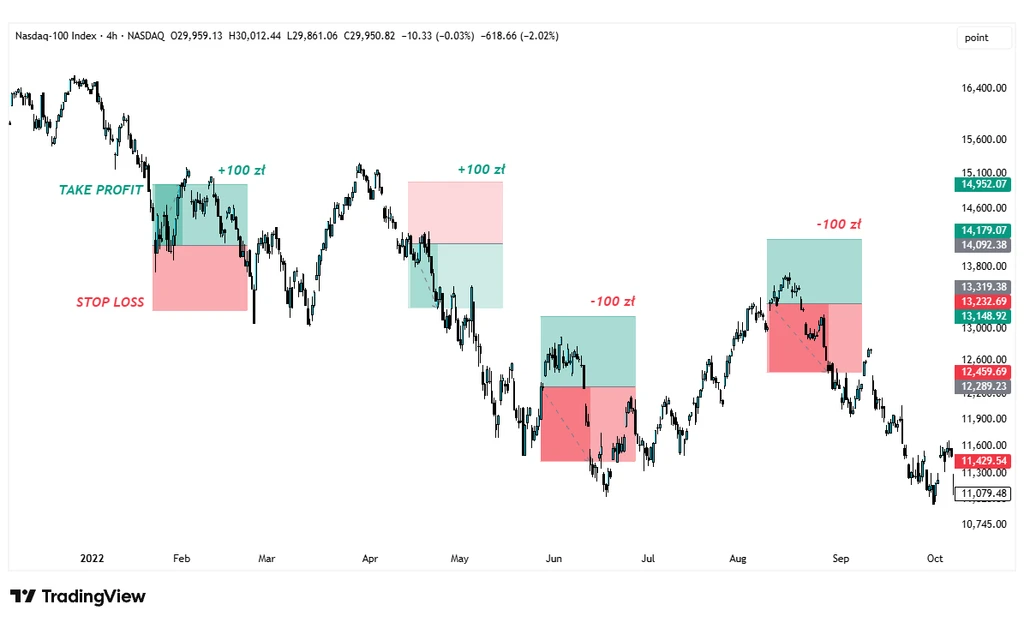
Kiedy opanujemy te absolutne podstawy, będziemy wiedzieć, że w tradingu pojedyncza transakcja wymaga:
- Wystąpienia sygnału do kupna lub sprzedaży. Np. kupujemy za każdym razem, gdy cena spadnie w ciągu godziny o 10% (to tylko przykład, nie sprawdzony sygnał).
- Poziomu realizacji zysku (take profit) – czyli ceny, do której zgodnie z naszą prognozą rynek powinien dotrzeć, pozwalając nam osiągnąć zysk.
- Poziomu realizacji straty (stop loss) – ceny, której osiągnięcie oznacza, że nasza prognoza przestała być aktualna.
- Dostosowania wielkości pozycji i ustalenia maksymalnej straty.
Potem na takich powtarzalnych schematach będziemy opierać strategie tradingowe, które są tu czymś w rodzaju biznesplanu. Ten „biznesplan” musi mieć tzw. przewagę statystyczną, czyli w długim terminie, po wykonaniu odpowiednio dużej liczby transakcji, musi przynosić dodatni wynik finansowy.
Nie musimy mieć racji za każdym razem ani nawet w większości przypadków. Teoretycznie możemy zarabiać, mając rację np. tylko w 40% przypadków, pod warunkiem, że nasze zyski są większe niż straty.
Na przykład, jeśli za każdym razem, gdy się mylimy, tracimy 100 zł, a na każdej zyskownej transakcji zarabiamy 200 zł, przy skuteczności rzędu 40% nasz wynik po 100 transakcjach będzie wyglądał tak:
- Zyski: 40 x 200 = 8000 zł
- Straty: 60 x 100 = 6000 zł
- Zysk netto: 8000 zł – 6000 zł = 2000 zł
W rzeczywistości od wyniku należy odliczyć też opłaty transakcyjne pobierane przez giełdy, jednak na początkowym etapie to wszystko, co musimy wiedzieć.
Następnie dowiemy się, że trading to dość szerokie pojęcie, które dzieli się na podkategorie. Pierwszy podział ma miejsce ze względu na horyzont czasowy i tu trading dzieli się na:
- Daytrading: kupowanie/sprzedawanie instrumentów finansowych w ciągu jednego dnia – bez zostawiania otwartych pozycji przez noc.
- Swing-trading: zawieranie transakcji trwających kilka dni, tygodni czy nawet miesięcy.
Przy czym będzie on wyglądał nieco inaczej, zależnie od rynku, który wybierzemy. Lista najpopularniejszych instrumentów obejmuje przede wszystkim:
| Kategoria | Czym jest? | Trudność |
|---|---|---|
| Akcje | Udziały we własności firmy. | 🟩 |
| Indeksy giełdowe | Wskaźniki pokazujące zachowanie wielu akcji spółek jednocześnie. | 🟩 |
| Forex | Rynek wymiany walut. | 🟥🟥🟥 |
| Surowce | Towary takie jak złoto, ropa naftowa czy gaz ziemny. | 🟨🟨 |
| Kryptowaluty | Cyfrowe aktywa oparte na blockchainie. | 🟨🟨 |
Aktywami z powyższej tabelki możemy handlować bezpośrednio, jak w przypadku akcji czy krypto, albo za pomocą instrumentów, które dają nam ekspozycję na wahania ich cen:
- Kontraktów CFD
- Kontraktów Futures
- ETF-ów.
- Opcji
Najtrudniejszym i najmniej przyjaznym początkującym rynkiem jest tu Forex, co jest paradoksalne, ponieważ jest on prawdopodobnie najczęściej wybieranym przez nich rynkiem. Jego poziom trudności wynika m.in. z konieczności rozumienia dwóch systemów gospodarczych, których waluty znajdują się w danej parze (czyli wymaga głębszego zrozumienia makroekonomii).
Zrozumienia makro wciąż wymagają także surowce, które dodatkowo potrafią być wyjątkowo zmienne, jak złoto czy gaz naturalny, który z tego tytułu zyskał niechlubny przydomek „widowmaker”.
✅ Najprostszy start dla początkującego tradera
- Instrument: duże, płynne akcje/indeksy.
- Horyzont: swing-trading.
- Long-only: otwieramy tylko pozycje długie (nie gramy na spadek cen!).
Różne style handlu i całkiem różne drogi
Musisz więc doskonale rozumieć instrument, którym obracasz, jednak na tym etapie jeszcze ważniejsze od tego, czym handlujemy, jest to, w jaki sposób to robimy. Trading dzieli się na kolejne podkategorie z uwagi na styl handlu. To:
- Trading mechaniczny: posiadający ustalone na sztywno, klarowne kryteria wejścia/wyjścia.
- Algotrading: trading mechaniczny, egzekwowany automatycznie przez komputer (dzisiaj trading mechaniczny jest z reguły po prostu algotradingiem).
- Trading dyskrecjonalny: trading na podstawie subiektywnej oceny rynku przez tradera.
- Hybryda: trading dyskrecjonalny wspierany statystyką.
Przy czym to, jaki styl handlu wybierzemy na początku, jest bardzo ważne, ponieważ zdefiniuje to, na jakich instrumentach oraz w jaki sposób będziemy budować nasze strategie.
Przewaga statystyczna, o której mówiliśmy kilka akapitów wcześniej, z zasady powinna być jasno mierzalna, przy czym jej mierzalność spada, im bardziej zbliżamy się do tradingu dyskrecjonalnego. Jeśli ktoś handluje dyskrecjonalnie, kieruje się doświadczeniem i intuicją, przez co często trudno zamienić jego styl w zasady, które można jasno przetestować.
I to, że w przeszłości zarabiał, nie wystarczy do wykazania przewagi (co lepiej zrozumiesz na etapie VI).
Trading dyskrecjonalny jest jednocześnie najbardziej powszechny. Do najpopularniejszych strategii tego typu należy m.in. Smart Money Concepts od ICT. Chociaż część z nich udaje systemy mechaniczne i korzysta ze wskaźników technicznych, nie mają one sztywnych zasad i przeważnie nie dają się rzetelnie przetestować.
Etap I jest więc etapem najważniejszym ze wszystkich, ponieważ daje Ci do wyboru cztery całkiem różne drogi, które opisujemy poniżej. Tutaj „próg kompetencji” oznacza trudność osiągnięcia poziomu, na którym będziesz mógł samodzielnie poprawnie badać strategie, oceniać wyniki i kontrolować ryzyko. Nie jest obietnicą osiągania zysków.
📊 Algotrading
Próg wejścia: 🟥🟥🟥
Próg kompetencji: 🟥🟥🟥
➕ Zalety:
- Strategie są testowalne.
- Rozwija umiejętności przydatne poza tradingiem.
- Wysoki próg wejścia utrudnia pochopne przejścia na realny handel.
➖ Wady:
- Rzeczywista i trwała przewaga jest ekstremalnie trudna do znalezienia.
- Bardzo łatwo o błąd w testowaniu strategii.
🧠 Kierunek nauki:
- Statystyka i prawdopodobieństwo.
- Python i analiza danych.
- Analiza techniczna i struktura rynku.
- Makroekonomia i analiza fundamentalna.
⚖️ Trading hybrydowy
Próg wejścia: 🟨🟨
Próg kompetencji: 🟥🟥🟥
➕ Zalety:
- Łączy subiektywne osądy tradera z analizą danych.
- Pozwala wykorzystać wiedzę trudną do wdrożenia w algorytmie.
- Część procesu można testować i automatyzować.
- Może być wstępem do algotradingu.
➖ Wady:
- Trudno oddzielić wpływ reguł od wpływu subiektywnych decyzji tradera.
🧠 Kierunek nauki:
- Podstawy statystyki, prawdopodobieństwa i analizy danych.
- Analiza techniczna i struktura rynku.
- Makroekonomia i analiza fundamentalna.
👁️ Trading dyskrecjonalny
Próg wejścia: 🟩
Próg kompetencji: 🟥🟥🟥
➕ Zalety:
- Uwzględnia detale, których nie obejmą sztywne reguły.
- Świetny do budowania hipotez, które później można badać statystycznie.
➖ Wady:
- Przewaga bardzo trudna do zmierzenia i odróżnienia od szczęścia.
- Pojedyncze zyski mogą wywołać fałszywe poczucie kompetencji.
- Duża część zdobytej „wiedzy” może okazać się zbiorem niesprawdzonych opinii innych ludzi.
🧠 Kierunek nauki:
- Analiza techniczna i struktura rynku.
- Makroekonomia i analiza fundamentalna.
- Podstawy statystyki do oceny wyników i ryzyka.
Jeśli wszystkie Cię zniechęcają, co byłoby zrozumiałe ze względu na trudność tradingu, nie musisz całkowicie rezygnować z rynku finansowego. Zostaje jeszcze opcja „standardowa”, czyli inwestowanie:
🌱 Inwestowanie w akcje
Próg wejścia: 🟩
Próg kompetencji: 🟨🟨
🟢 Zalety:
- Nie wymaga ciągłego przewidywania krótkoterminowych ruchów cen.
- Pozwala na udział w długoterminowym wzroście wartości spółek i całej gospodarki.
- Można inwestować pasywnie dzięki ETF-om, bez budowania własnej strategii tradingowej.
- Wymaga mniej czasu niż jakikolwiek trading.
- Mniejsza liczba wejść i niższe koszty transakcyjne.
- Możliwość dywersyfikacji – rozłożenia ryzyka na różne spółki w portfelu.
🔴 Wady:
- Nie chroni przed bessą ani trwałą stratą, jeśli wybrałeś złe aktywa.
- Aktywne inwestowanie wciąż wymaga samodzielnej budowy portfela.
🧠 Kierunek nauki:
- Podstawy analizy fundamentalnej spółek.
- Podstawy makroekonomii.
- Dywersyfikacja.
- Podstawy ETF-ów, obligacji, kosztów i podatków.
ETAP II: Struktura i mechanika rynku
Jeśli zdecydowałeś, że trading wciąż Cię ciekawi i nie masz zamiaru rezygnować, przychodzi pora na zrozumienie podstaw mechaniki rynku, które pozwolą Ci zorientować się, co tak naprawdę dzieje się na wykresie.
Tutaj dowiesz się, że popularne uproszczenie pt. „cena rośnie, gdy kupujących jest więcej niż sprzedających”, nie jest prawdą, a rynek dzieli się na dwie grupy:
- Uczestników pasywnych, którzy „tworzą” rynek, składając zlecenia po cenie innej niż rynkowa (zlecenia te nazywamy „płynnością”).
- Uczestników aktywnych, czyli kupujących i sprzedających po cenie rynkowej.
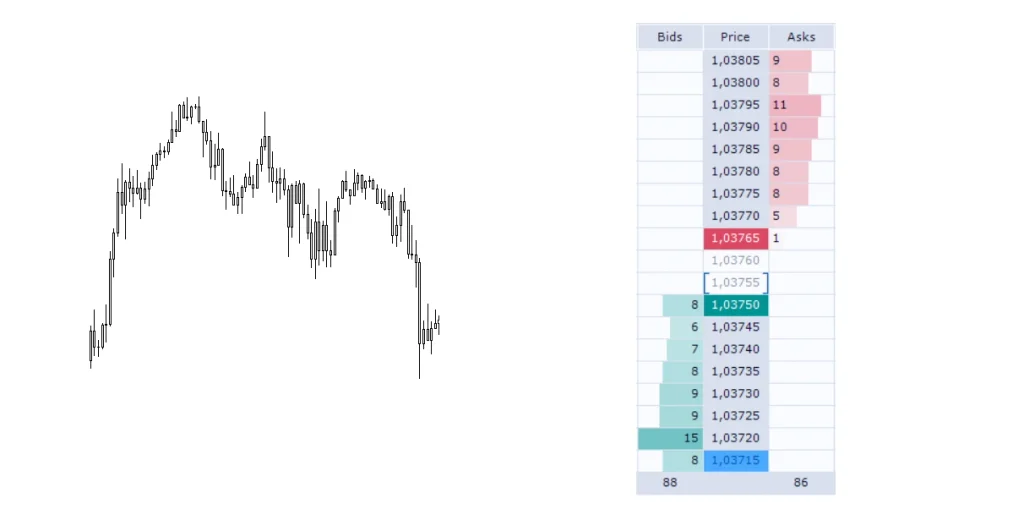
Dowiesz się też, że celem rynku jest kojarzenie zleceń i zapoznasz się z pojęciami, takimi jak:
- Depth of Market (Order Book): „drabinka” cenowa, która w czasie rzeczywistym pokazuje ustawione przez traderów pasywne oferty kupna i sprzedaży.
- Bid – rynkowa cena sprzedaży, Ask – rynkowa cena kupna oraz Tick – pojedyncza minimalna zmiana ceny danego instrumentu.
- Spread: różnica pomiędzy ceną kupna (Ask) a ceną sprzedaży danego instrumentu (Bid).
Wszystko to przygotuje Cię na podstawy analizy technicznej.
ETAP III: Jedyna analiza techniczna, jakiej potrzebujesz
Etap nauki analizy technicznej jest pierwszym etapem, na którym zaczynamy rozumieć, czym są sygnały tradingowe. Metoda ta polega na szukaniu w przeszłych cenach powtarzalnych wzorców, które naszym zdaniem powinny utrzymać się w przyszłości.
Przykład pozycji, którą mogliśmy rozegrać zgodnie z zasadami analizy technicznej, widać poniżej.
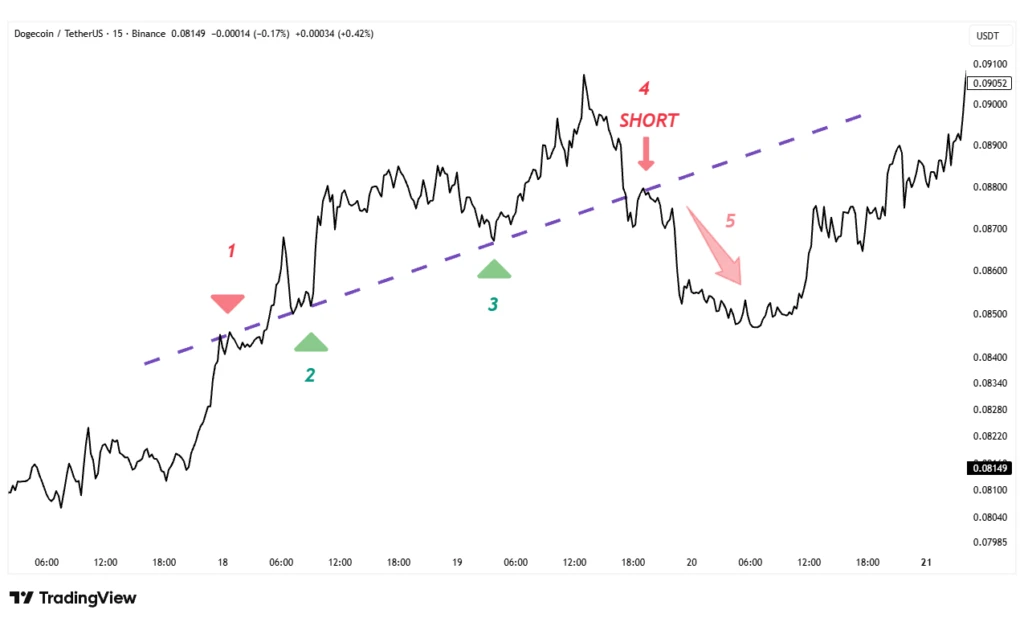
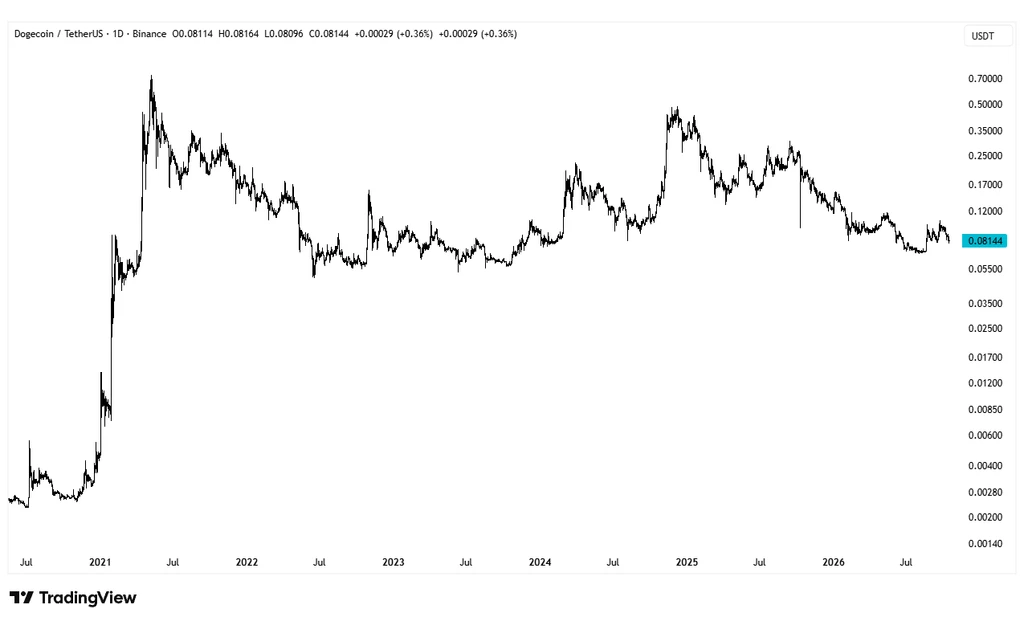
Od lewej, na wykresie DOGE widzimy reakcje ceny na linię trendu oznaczoną linią przerywaną.
W punkcie 1 linia działa jak opór. Następnie cena przełamuje ją w górę i dwukrotnie wspiera się na niej, w punktach 2 i 3 (tutaj trend działa jak wsparcie dla ceny). W końcu, w punkcie 4, cena ponownie przełamuje trend – tym razem w dół.
Tam gramy na spadek ceny (SHORT), licząc na to, że świeżo przełamana w dół linia trendu znowu stanie się oporem, a cena będzie kontynuować spadki (co dzieje się w punkcie 5).
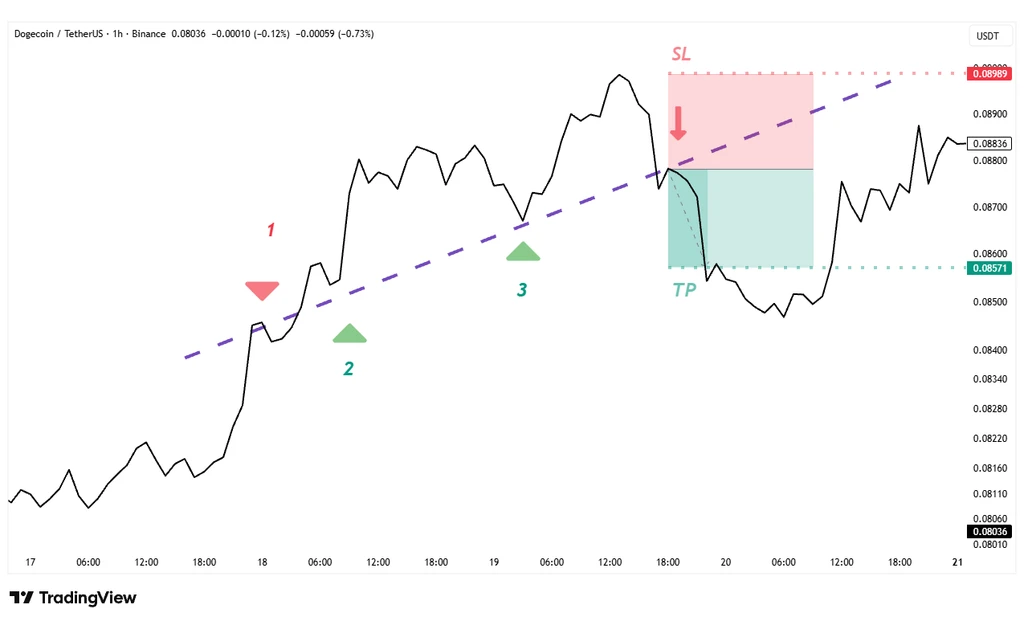
Jednocześnie, rozgrywając tę pozycję, ustawiamy nasze zlecenia stop loss (SL) i take profit (TP) – jak wyżej.
Dobra wiadomość jest taka, że jeśli postanowimy szukać na rynku scenariuszy dokładnie takich, jak ten powyżej, a następnie będziemy rozgrywać je w przewidywalny sposób – mamy prostą strategię tradingową. Następnie możemy włączyć symulator rynku, taki jak Sierra Chart czy TradingView i sprawdzić, czy działa na danych z przeszłości.
Ale jest także zła wiadomość: prawdopodobnie nie działa.
Promowane w internecie strategie oparte na analizie technicznej przynoszą korzyści influencerom tradingowym, którzy sprzedają je w kursach, ale same w sobie przeważnie nie zarabiają pieniędzy. Każdy może je stosować, a to, co może zrobić każdy, najczęściej nie generuje zysków (lepiej zrozumiesz to na etapie V).
Takiej wadliwej strategii nie naprawi też promowana w internecie „psychologia tradingu”.
Zyskuje ona znaczenie tylko w bardzo rzadkich przypadkach – gdy ktoś faktycznie dysponuje systemem z przewagą statystyczną.
O drukowaniu pieniędzy dzięki magicznym strategiom i wskaźnikom z YouTube’a możemy więc zapomnieć.
Analiza techniczna ma jednak wąski wycinek, któremu warto poświęcić uwagę i którego nauka zajmie Ci bardzo niewiele czasu. To absolutne podstawy dwóch interpretacji rynku:
- Auction Market Theory: traktuje rynek jak system, w którym cena porusza się, szukając obszarów „wartości”, na których kupujący i sprzedający są skłonni zawierać transakcje.
- Metody Wyckoffa: traktuje rynek jak grę konkurencyjną, w której cena jest mechanizmem reklamowym, a jedni uczestnicy są wykorzystywani przez innych.
Nauka tych dwóch tematów zajmie Ci zaledwie kilka dni, a wraz z potrzebnym treningiem nie powinna przekroczyć dwóch tygodni pracy „po godzinach”.
Obok tego warto znać też podstawowe wskaźniki, takie jak średnie kroczące, VWAP czy ATR.
Jednak, co najważniejsze: kiedy uczysz się analizy technicznej, traktuj tę wiedzę jako zbiór hipotez do samodzielnego przetestowania i zakładaj z góry, że dana technika, sama w sobie, prawdopodobnie nie zarabia pieniędzy.
To pierwszy etap nauki, na którym zaczniesz izolować konkretne sygnały i spróbujesz przetestować je na danych historycznych w symulatorze oraz na kontach demonstracyjnych (pozwalających na handel fikcyjnymi środkami).
ETAP IV: Makroekonomia i kontekst, w którym handlujemy
Etap IV, podobnie jak poprzedni, nauczy nas sporo o zjawiskach rynkowych, które pomogą nam budować sygnały tradingowe i całe strategie albo pozwolą umieszczać już istniejące sygnały techniczne w kontekście ekonomicznym. Zrobi to dzięki dwóm zagadnieniom:
- Makroekonomia pozwala Ci zrozumieć aktualny kontekst gospodarczy, w którym funkcjonuje instrument finansowy.
- Analiza fundamentalna dotyczy np. konkretnej spółki, która funkcjonuje w tym kontekście gospodarczym.
W przypadku tradingu „fundamenty” często są dużo uboższe niż w przypadku inwestowania i nie obejmują długoterminowych wycen biznesów. Spekulant jest zainteresowany przede wszystkim informacjami, które mogą wywołać duże ruchy cen, czyli: wynikami kwartalnymi, prognozami spółki, oczekiwaniami analityków czy emisjami akcji.
To może jednak nie wystarczyć i jeśli handlujesz np. akcjami firmy silnie zależnej od długu, musisz też zainteresować się makroekonomią i śledzić politykę pieniężną banku centralnego, który wpływa na koszt jej finansowania.
Dzięki makroekonomii zrozumiesz też, że rynek nie jest zestawem niepowiązanych ze sobą akcji, obligacji i towarów, ale skomplikowaną maszyną dzielącą się na zależne od siebie obszary:
- Instrumenty ryzykowne (Risk On): akcje, kryptowaluty, waluty surowcowe, niektóre wysokooprocentowane obligacje, towary cykliczne.
- Instrumenty bezpieczniejsze (Risk Off): obligacje skarbowe, niektóre waluty (jak jen, dolar czy frank szwajcarski) czy złoto.
W banku centralnym (np. Rezerwie Federalnej [FED] dla rynku USA) zobaczysz z kolei jeden z najważniejszych podmiotów wpływających na przepływ kapitału między klasami instrumentów poprzez podnoszenie i obniżanie stóp procentowych czy bezpośrednie interwencje na rynku.
Dlatego poznasz też cykle ekonomiczne i wskaźniki, z których przy podejmowaniu decyzji korzysta ten bank. Następnie sam będziesz śledził napływ nowych danych, próbując przewidzieć jego kolejny ruch oraz jego wpływ na aktywa, którymi handlujesz.
W tym wszystkim nie chodzi jednak o nauczenie się mechanicznego kupna i sprzedaży instrumentów po każdej decyzji banku. Zaczniesz dostrzegać, że rynek reaguje przede wszystkim na różnicę między nową informacją a tym, czego wcześniej spodziewali się inwestorzy.
Widząc to, zaczniesz więc czytać wypowiedzi członków FED czy raporty banków i funduszy inwestycyjnych (takich jak darmowe, publikowane co tydzień raporty Wells Fargo czy BlackRock) oraz będziesz wyciągał z nich uśrednione poglądy ekspertów, z czasem budując też własne prognozy.
Jeśli wejdziesz w temat wystarczająco głęboko, możesz przejść do samodzielnej analizy wskaźników ekonomicznych i prób badania zależności między nimi a konkretnymi instrumentami finansowymi. Jeśli uda Ci się znaleźć takie zależności, będziesz mógł zamienić je w sygnały, na których oprzesz jedną ze swoich strategii.
Etap V: Backtesting i szukanie przewagi
Po poprzednich etapach będziesz wiedział, że jako trader systematycznie kupujesz i sprzedajesz instrumenty finansowe z różnych klas, korzystając z mniej lub bardziej jasnych sygnałów technicznych i/lub ekonomicznych.
Być może będziesz miał też własne hipotezy do przetestowania, a etap V powie Ci, w jaki sposób możesz je przetestować i jak naprawdę szuka się przewagi statystycznej.
Proces ten jest jednak skomplikowany przede wszystkim ze względu na to, że rynek finansowy jest systemem, w którym najważniejsze informacje są niejawne.
Żeby to zrozumieć, wyobraź sobie, że obstawiasz za pieniądze wynik rzutu monetą.
Moneta ma dwie strony, więc intuicyjnie znasz teoretyczne prawdopodobieństwo wygranej (50%). Jeśli znalazłbyś kogoś, kto pozwoli Ci obstawiać rzuty, żądając od Ciebie 10 zł w przypadku przegranej i płacąc Ci 11 zł za każde trafienie, otrzymasz grę, w którą warto grać, bo w długim terminie na niej zarobisz.
Na każde 100 rzutów przeciętnie powinieneś być 50 zł na plusie, ponieważ:
- Zyski wyniosą: 50 x 11 zł = 550 zł.
- Straty wyniosą: 50 x 10 zł = 500 zł.
- Zysk to: 550 – 500 = 50 zł.
To gra, o której wiesz wszystko, co powinieneś wiedzieć i która na dłuższą metę średnio powinna zarabiać. Dokładnie w ten sposób działają kasyna, które wykorzystują fakt, że ich klient ma np. 48,65% szans na wygraną w przypadku obstawiania kolorów czarnego i czerwonego (ruletka europejska ma jedno pole oznaczone jako „0”, które zakrzywia prawdopodobieństwo na korzyść kasyna).
W krótkim terminie właściciel kasyna może stracić pieniądze, ale długoterminowo to opłacalny biznes – właśnie dzięki tej niewielkiej przewadze statystycznej.
Na rynku finansowym sytuacja wygląda diametralnie inaczej. Na początku trudno jest nawet w ogóle zdefiniować grę, w którą gramy. W przypadku rzutu monetą wiemy, że obstawiamy jeden z dwóch wyników – orzeł lub reszkę, o ustalonym prawdopodobieństwie wystąpienia. Na ruletce jest tak samo – mamy w sumie 37 pól: 18 pól czarnych, 18 czerwonych oraz jedno „0”. Stawiając na jeden kolor, nasze prawdopodobieństwo wygranej to 18/37.
W przypadku giełdy grę musimy zdefiniować sami.
I powiedzmy, że taką grą będzie obstawianie tego, czy kolejna sesja na indeksie S&P 500 będzie wzrostowa czy spadkowa. Nie możemy jednak powiedzieć: „Prawdopodobieństwo, że dzisiejsza sesja na S&P 500 będzie spadkowa, wynosi dokładnie 50%”, mimo że tak podpowiada intuicja (w końcu możliwe wyniki w uproszczeniu są tylko dwa).
Ze statystyk wiemy, że w latach 1951-2025 dni, w których indeks S&P 500 wzrastał, zdarzały się nieco częściej niż dni spadkowe (53,7% vs 46,3%). To nie rzut monetą.
Teraz, choć na pierwszy rzut oka właśnie odkryliśmy prawdopodobieństwo wzrostu/spadku sesji, nie możemy jednak z przekonaniem powiedzieć, że prawdopodobieństwo jest równe wspomnianym 46,3-procentom, ponieważ rynek nieustannie się zmienia (to samo badanie pokazuje np. 57-procentową częstość występowania dni spadkowych w 2022 roku).
Zdefiniowaliśmy więc dwa największe problemy:
- „Gry”, w które możemy zagrać na rynku, są „ukryte” – sami musimy szukać konkretnych scenariuszy.
- Prawdopodobieństwo zdarzeń w scenariuszach jest niejawne.
Jedyna rzecz, jaką możemy zrobić, to przeprowadzić tzw. backtesting, który w uproszczeniu wygląda tak (pamiętaj, że w testach musimy uwzględnić koszty transakcyjne):
- Zbieramy dane historyczne jakiegoś instrumentu lub wielu różnych instrumentów.
- Czyścimy te dane tak, by były gotowe do testów.
- Dzielimy dane na dwa zbiory – ten, na którym będziemy budować i dostrajać strategię (in-sample) oraz dane, z których nie będziemy korzystać podczas strojenia (out-of-sample).
- Budujemy hipotezę – np. chcemy sprawdzić, czy po trzech dniach spadków instrument częściej rośnie niż spada.
- Zamieniamy hipotezę w jasne reguły strategii. Czyli wyznaczamy sygnał po trzech kolejnych dniach spadkowych i kupujemy na otwarciu następnej sesji. Sprzedajemy na jej zamknięciu.
- Symulujemy transakcje na danych in-sample, ew. optymalizujemy strategię i zbieramy wyniki.
- Testujemy wyniki na danych out-of-sample (po wynikach na tym zbiorze nie można już „poprawiać” strategii optymalizacją).
W poniższej tabeli znajdziesz trzy przykładowe źródła hipotez, na których można zbudować strategię.
| KATEGORIA | Skąd bierze się przewaga? | Przykład |
|---|---|---|
| SEZONOWOŚĆ | Z powtarzalnych przepływów kapitału związanych z określoną godziną, dniem czy miesiącem lub wydarzeniem w kalendarzu ekonomicznym. | Kupno akcji przed świętami po zaobserwowaniu, że ich ceny regularnie rosły w tym okresie. |
| MEAN REVERSION | Z powrotu ceny do średniej po ekstremalnym odchyleniu. | Krótka sprzedaż (gra na spadek) instrumentu po szybkich wzrostach i znacznym odchyleniu od średniej ceny. |
| BŁĘDY BEHAWIORALNE | Z błędów uczestników rynku takich jak owczy pęd, panika, euforia czy przesadne reakcje na informacje. | Kupno akcji po głębokiej przecenie, gdy inwestorzy przecenili wpływ negatywnej wiadomości na cenę w długim terminie. |
Następnie, jeśli wyniki były obiecujące, upewniamy się, że nie były dziełem przypadku oraz że nie popełniliśmy jednego z popularnych błędów, takich jak:
- Overfitting: nadmierne dopasowanie strategii do danych z przeszłości. Strategia działa świetnie w backteście i nie działa na nowych danych.
- Look-ahead bias: strategia nieświadomie korzysta podczas backtestu z danych, które w momencie zawarcia transakcji tak naprawdę nie były jeszcze dostępne.
- Data snooping: testujesz bardzo wiele strategii lub parametrów jednej strategii na tych samych danych, aż w końcu przypadkiem trafiasz na coś, co działa, ale działa przypadkowo.
Jak już mówiliśmy – ten proces będzie jednak zupełnie inny w zależności od tego, jaki styl tradingu wybrałeś.
- Jeśli był to algotrading: zbierzemy i oczyścimy dane, a następnie przetestujemy strategię, korzystając np. z Pythona – najpopularniejszego języka dla data science.
- W przypadku tradingu hybrydowego: wykorzystamy Pythona do zebrania statystyk, a następnie będziemy prowadzić backtesting ręcznie, w symulatorze takim jak np. Sierra Chart, TradingView czy Soft4FX, pamiętając oczywiście, by wykorzystywać statystyki sprzed okresu, w którym handlujemy (inaczej popełniamy błąd look-ahead bias).
- W przypadku tradingu dyskrecjonalnego: będziemy testować strategię tylko ręcznie (ten rodzaj backtestingu jest najbardziej podatny na błędy).
Zarabianie na giełdzie, a „pokonywanie” rynku
Jak widać – prosto nie jest, jednak przyjmijmy, że udało Ci się znaleźć strategię, która w przeszłości zarabiała np. 8% rocznie.
To niestety nie wystarcza, ponieważ musimy jeszcze wziąć pod uwagę koszt alternatywny, czyli potencjalny zysk z innej inwestycji, który utraciliśmy, wykorzystując naszą strategię. Ta alternatywna inwestycja działa jako punkt odniesienia (tzw. benchmark).
Naszym benchmarkiem będzie zwykle stopa zwrotu generowana przez inwestycje w ETF na indeks S&P 500. Powodów jest kilka – S&P 500:
- Odzwierciedla rozwój amerykańskiej gospodarki (śledząc 500 czołowych firm z USA).
- Jest inwestycją pasywną – nie musimy badać rynku sami, wystarczy kupić ETF i trzymać go w portfelu.
- Jego zwrot, historycznie, wynosił ok. 10% rocznie.
Jeśli w tym samym okresie nasza strategia zarobiła mniej niż benchmark, była nieopłacalna, ponieważ robiąc znacznie mniej, mogliśmy zarobić więcej na ETF-ie.
Sensowna strategia tradingowa przeważnie musi więc nie tylko cokolwiek zarabiać, ale zarabiać więcej niż S&P 500, co nazywamy „pokonywaniem rynku”. To wciąż uproszczenie, ponieważ nasz system może np. generować zwrot niższy niż S&P 500, ale przy niższym ryzyku albo zwrot nieco wyższy przy znacznie wyższym ryzyku.
Jednak na początek takie założenie wystarczy.
Rynek efektywny
Żeby zrozumieć kolejną, istotną trudność, wyobraź sobie, że znajdujesz informację, która, przeciętnie, pozwala Ci przewidywać wzrost ceny jakiejś spółki o 10%. Jeśli wielu innych traderów dostanie tę informację, też zaczną kupować akcje tej firmy na jej podstawie. Ich popyt podniesie kurs, po czym do gry wejdą kolejni uczestnicy, którzy wywindują go jeszcze bardziej.
Procent, który początkowo oferowała taka przewaga, kurczy się, dążąc do poziomu nieopłacalności.
Dlatego bijąca rynek strategia jest przeważnie czymś w rodzaju tajemnicy handlowej. Raczej nikt nie sprzedaje jej w internetowym kursie za kilka tysięcy złotych, a wartościowe treści o tradingu to nie gotowe systemy, ale poszczególne elementy i pomysły, które musisz przetestować i złożyć w strategię samodzielnie.
A jeśli uda Ci się ją zbudować, nie możesz zakładać, że będzie działała zawsze – właśnie ze względu na mechanizm, który opisaliśmy powyżej. Przewagi pojawiają się i znikają z czasem, a rynek jest systemem dynamicznym, który nieustannie się zmienia.
Dodatkowo, według większości ekonomistów, rynek, chociaż nie jest w pełni efektywny, jest bliski efektywności, czyli stanu, w którym wszystkie publicznie dostępne informacje już są wliczone w ceny instrumentów.
Etap VI: Podstawy zarządzania ryzykiem
Elementy podstaw zarządzania ryzykiem, takie jak zlecenia stop loss i take profit czy ograniczanie wielkości pozycji, pojawiały się już na wcześniejszych etapach. Stop loss, o ile ogranicza maksymalną stratę na konkretnej pozycji, nie zamieni jednak strategii stratnej w zyskowną, a zarządzanie ryzykiem to dziedzina bardzo szeroka, wykraczająca daleko poza zlecenia SL i TP.
Zbyt szeroka, by opisać ją w krótkim tekście, jednak istnieją dwa zagadnienia, które absolutnie musisz zrozumieć:
- Wpływ losowości na wyniki strategii.
- Wpływ dźwigni finansowej na wyniki i to, jak zwiększa ona ryzyko bankructwa.
Zagadnienie pierwsze jest bardzo ważne, ponieważ wielu początkujących traderów zarabia pieniądze na giełdzie, albo widzi w internecie kogoś, kto je zarabia, automatycznie przypisując sobie lub temu komuś kompetencje. Intuicyjnie wydaje nam się, że jeśli ktoś generuje zyski, grając na rynku, to, co robi, na pewno ma sens.
Teraz spójrz na poniższy wykres, który przedstawia symulację wyników strategii, w której zysk i strata zostały ograniczone do 100 zł.
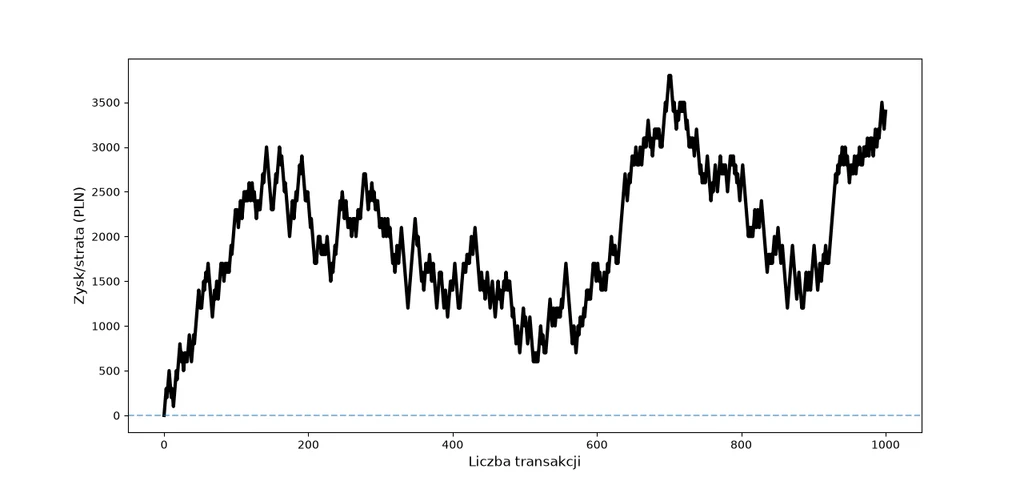
Jak widać, system wygenerował ponad 3000 złotych zysku i początkujący mógłby uznać, że jego właściciel ma pewną przewagę. Pojedyncza seria 1000 transakcji niewiele nam jednak mówi, ponieważ wynik mógł zależeć od szczęścia.
Warto więc przetestować tę samą strategię jeszcze raz, ale zamiast jednej próby będzie ich dziesięć.
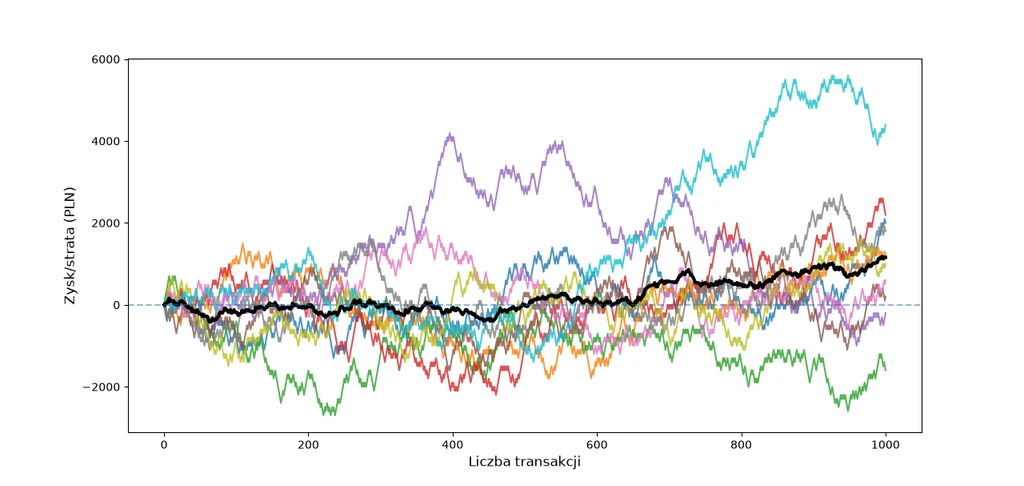
Na powyższej grafice, która pokazuje wynik tych 10 symulacji, kolorowe wykresy to pojedyncze serie 1000 transakcji tej strategii, a wykres czarny – średni wynik wszystkich prób.
Tutaj sytuacja wygląda już znacznie gorzej. Najlepsza seria (niebieski wykres) pokazała ok. 4000 złotych zysku, jednak średni wynik wszystkich przebiegów znalazł się w okolicach 1000 złotych. Od tej pory powinniśmy brać pod uwagę właśnie średnią wszystkich prób – czyli czarny wykres.
Żeby obraz wyklarował się jeszcze bardziej, zwiększamy liczbę przebiegów do 1000, co oznacza, że symulacja o tych samych parametrach zostanie uruchomiona 1000 razy.
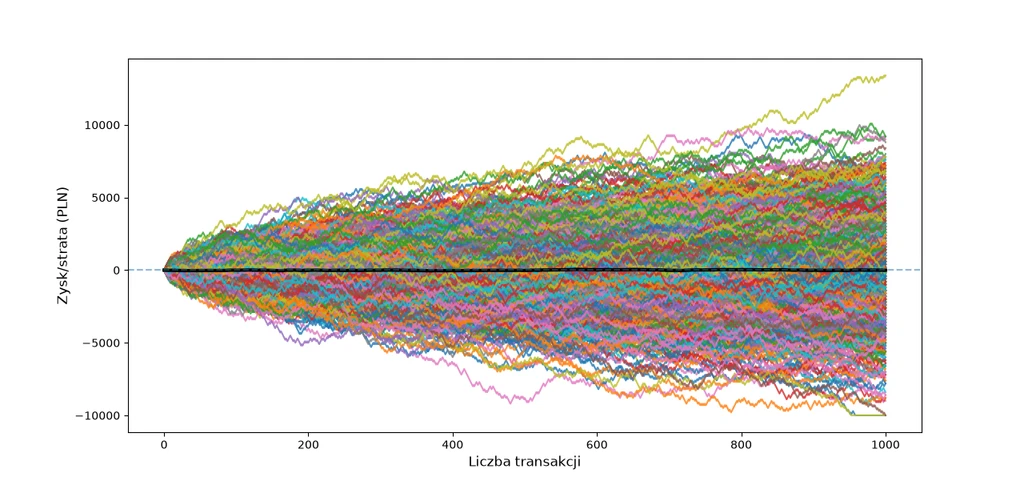
Właśnie przeprowadziliśmy prostą symulację Monte Carlo, która jest wielokrotnym powtórzeniem tego samego losowego procesu, aby zobaczyć zakres możliwych rezultatów. I powyższy, ostatni wykres jest absolutnie najważniejszy z dotychczasowych, ponieważ najpełniej pokazuje, z czym mamy do czynienia.
Mimo że pierwsza symulacja strategii pokazała zysk, średni wynik, wraz ze wzrostem liczby prób, dąży do zera.
Jest tak dlatego, że przyjęliśmy parametry, w których:
- Zysk i strata wynoszą 100 zł.
- Prawdopodobieństwo zysku/straty wynosi 50%.
Eksperyment pokazuje, jak system kompletnie bezsensowny może sprawiać wrażenie działającego tylko ze względu na szczęście.
To jednak nie wszystko, ponieważ dotychczas nie uwzględnialiśmy kosztów transakcyjnych. Dodajmy je, przyjmując, że pojedyncza transakcja kosztuje nas 1 zł – za otwarcie i zamknięcie pozycji. Wygrana przyniesie wtedy 99 zł, a przegrana będzie kosztowała nas 101 zł.
Na wykresie czerwoną linią przerywaną oznaczyliśmy też poziom bankructwa (-10 000 zł).
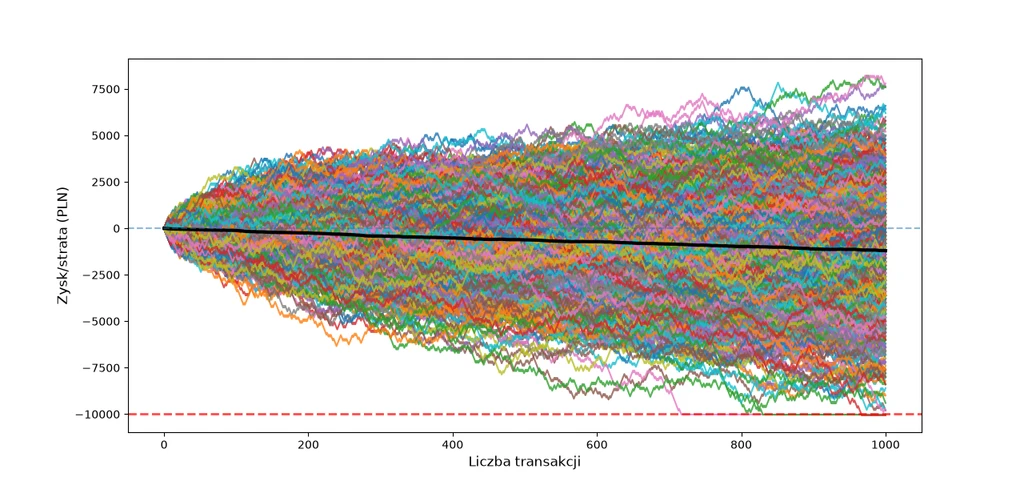
Widać wyraźnie, że po dodaniu uproszczonych kosztów otwarcia i zamknięcia pozycji, które realnie ponosimy na giełdzie, czarny wykres średniego wyniku wszystkich prób zaczął opadać. Czyli – przez same opłaty losowa strategia, która wcześniej średnio nie generowała żadnych zysków, zaczęła tracić.
Wcześniej nie miała sensu. Teraz koszty zrobiły z niej automat do tracenia pieniędzy.
Fachowo, coś takiego nazywamy strategią z ujemną wartością oczekiwaną. A wartość oczekiwana (z ang. Expected Value) to tutaj procent wygranych transakcji pomnożony przez średni zysk, minus procent przegranych transakcji pomnożony przez średnią stratę (uwzględniając koszty transakcyjne).
Tak jak w poniższym wzorze:
(PROCENT WYGRANYCH × ŚREDNI ZYSK) − (PROCENT PRZEGRANYCH × ŚREDNIA STRATA)
Dla nas, jako traderów, tego typu strategie będą niestety normą, a tym, czego szukamy, jest przeciwieństwo czegoś takiego – czyli strategia z dodatnią wartością oczekiwaną. Taka, w której średni wynik jak największej liczby prób będzie dodatni.
Symulacja Monte Carlo przyda nam się także do oszacowania zakresu i prawdopodobieństwa obsunięć kapitału, które hipotetycznie mogłyby się wydarzyć – nawet przy zarabiającej strategii.
Na przykład, jeśli zmienimy parametry strategii, sztucznie podwyższając prawdopodobieństwo wygranej z 50 do 52% (przez co prawdopodobieństwo przegranej spadnie do 48%), niektóre ze ścieżek wciąż wygenerowały, całkowitym przypadkiem, nawet ~8000 zł straty.
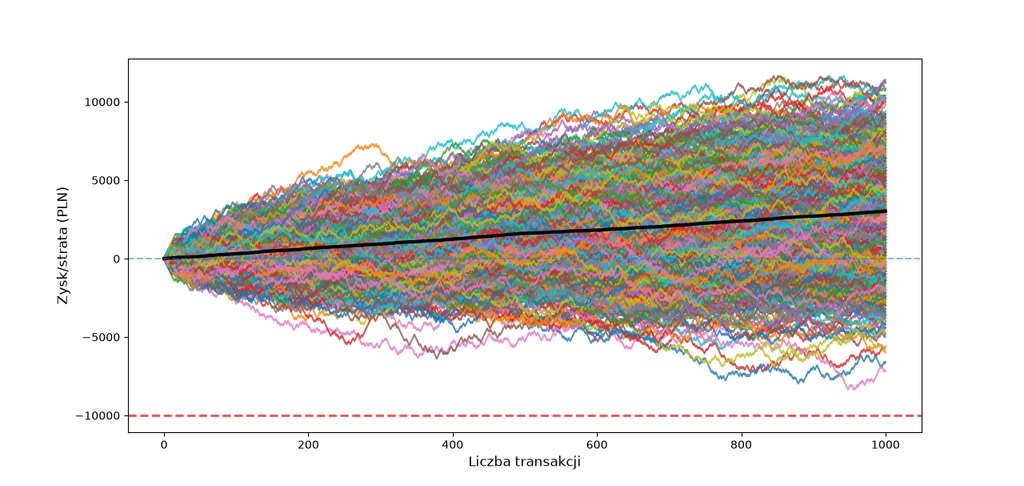
I to jest jeden z najważniejszych wniosków, ponieważ…
Okresowo, ze względu na losowość, możesz tracić pieniądze nawet jeśli Twoja strategia teoretycznie powinna zarabiać. Musisz więc zarządzać wielkością pozycji tak, by wytrzymać nawet rzadko występujące w takich symulacjach straty.
A tym, co drastycznie zwiększa prawdopodobieństwo wielkich strat, prowadzących do bankructwa, jest dźwignia finansowa.
Dźwignia finansowa i ryzyko bankructwa
Dźwignia, którą oferują np. brokerzy CFD (nazywana też lewarem), pozwala nam kontrolować pozycję przekraczającą posiadany kapitał.
Np. dźwignia 5x (lub 1:5) pozwala kontrolować pozycję wartą 50 000 zł przy rachunku wielkości 10 000 zł.
To zwielokrotnia nie tylko zyski, ale i straty.
Pokazuje to kontrast między kolejnymi przykładami.
Pierwszy z nich pokazuje losowe wyniki strategii, w której zysk został zwiększony do 110 zł, przy stałej stracie 100 zł, co oznacza, że powinna ona długoterminowo zarabiać (prawdopodobieństwo zysku/straty to nadal 50%).
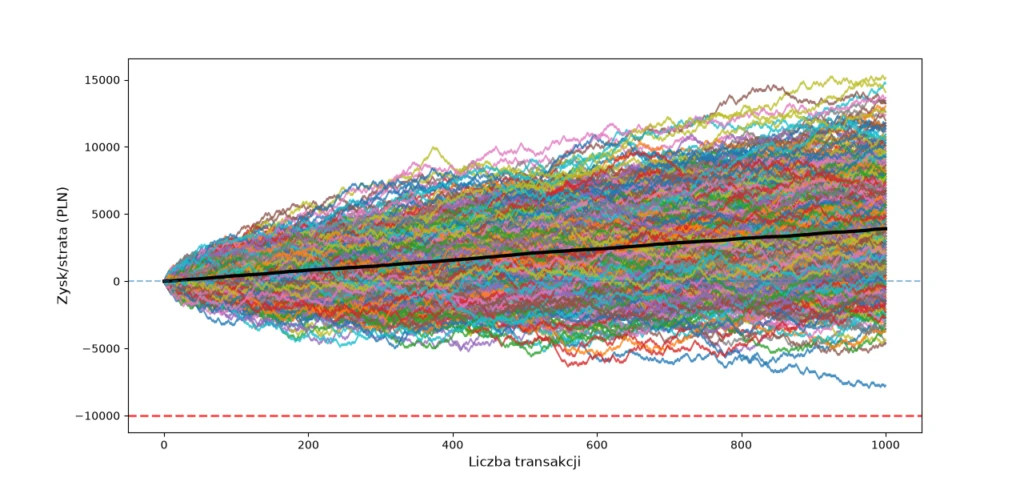
I jak widać wyżej – zarabia, przy czym nawet najbardziej pechowe ze ścieżek nie prowadzą (w tej konkretnej symulacji) do utraty całości kapitału.
Sytuacja zmienia się całkowicie, gdy skorzystamy z dźwigni x10.
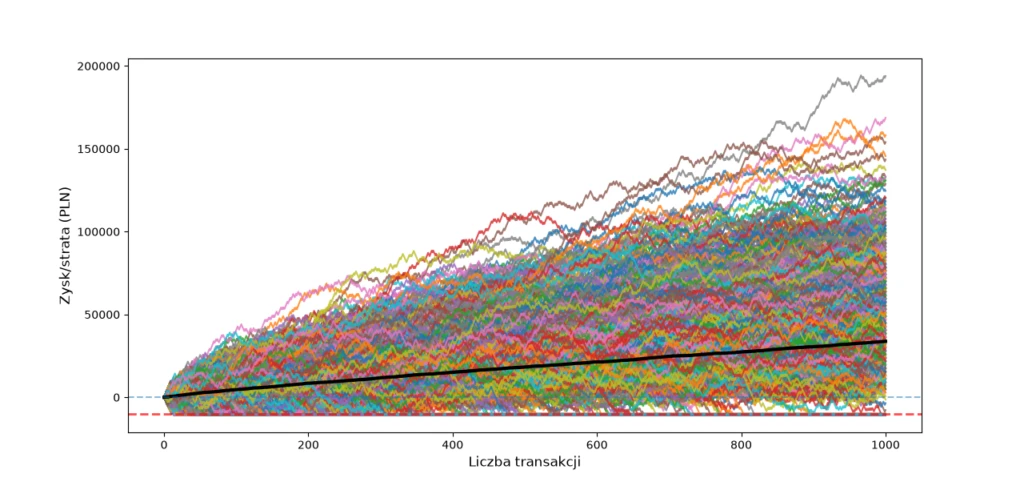
Lewar zwielokrotnił zyski (najlepsze symulacje zarobiły ponad 150 000 zł), jednak zrobił to samo ze stratami, przez co istotna część prób błyskawicznie znalazła się pod czerwoną linią, symbolizującą wyzerowanie rachunku.
To pokazuje, że nieumiejętne wykorzystanie dźwigni może prowadzić do bankructwa, nawet jeśli trader ma zarabiającą strategię. Dlatego jeśli dopiero zaczynasz, najlepiej wystrzegać się jej jak ognia.
Poza dźwignią ważne tematy, z którymi musisz się zapoznać na etapie VI, to także określanie wielkości pozycji, dopuszczalnej straty, świadomość istnienia poślizgu cenowego (slippage) czy łączne ryzyko wszystkich otwartych transakcji. Musisz nauczyć się m.in. tego, że kilka silnie skorelowanych ze sobą instrumentów w portfelu może dawać efekt podobny do jednego, dużego zakładu. To naturalnie skieruje Cię też w stronę nauki o dywersyfikacji.
Ile trwa nauka tradingu?
Nauka podstaw rynku zajmie Ci kilka dni lub tygodni. Zdobycie umiejętności potrzebnych do samodzielnego testowania strategii może zająć kilka lat, bez gwarancji, że kiedykolwiek znajdziesz przewagę pozwalającą zarabiać.
Ile kapitału potrzeba do tradingu?
Do nauki nie potrzebujesz realnego kapitału, przy czym nie istnieje uniwersalna, minimalna kwota potrzebna do tradingu. Zależy ona od wybranego instrumentu, kosztów, wielkości pozycji i dopuszczalnej straty.
Czy tradingu można nauczyć się za darmo?
Za darmo możesz nauczyć się ekonomii, mechaniki rynku czy testowania strategii. Nie istnieje jednak program „nauki zarabiania na tradingu”, ponieważ trading to gra konkurencyjna, polegająca na poszukiwaniu przewagi nad resztą rynku.
Od jakiego rynku zacząć trading?
Od jednego, płynnego, prostego i rozumianego przez Ciebie instrumentu bez dźwigni – np. akcji dużej spółki czy ETF-a. Na początek unikaj handlu kontraktami CFD. Angażuj się w trading dopiero po testach strategii. Pierwsze transakcje wykonuj na symulatorze lub koncie demo.
Dodaj komentarz
Wszystkie komentarze są moderowane przed publikacją.