
ETF na półprzewodniki działa jak gotowy portfel spółek związanych z przemysłem kluczowym dla rewolucji AI i robotyki. Zamiast samodzielnie kupować akcje Nvidii, AMD czy Microna, kupujemy jednostki ETF-a, który zawiera je wszystkie na raz. Przyjrzeliśmy się pięciu takim instrumentom, dostępnym dla polskiego inwestora.
5 najlepszych ETF-ów na półprzewodniki
Wszystkie wymienione ETF-y spełniają unijne przepisy UCITS i są dostępne w ofertach brokerów obsługujących klientów z Polski.
| ETF | Ticker | ISIN | Spółek | TER | Akum./Dyst. |
|---|---|---|---|---|---|
| VanEck Semiconductor UCITS | VVSM | IE00BMC38736 | 25 | 0,35% | Akumulacja |
| iShares MSCI Global Semiconductors UCITS | SEC0 | IE000I8KRLL9 | ok. 250 | 0,35% | Akumulacja |
| HSBC Nasdaq Global Semiconductor UCITS | HNSC | IE000YDZG487 | 80 | 0,35% | Akumulacja |
| First Trust Bloomberg Global Semiconductor Supply Chain UCITS | FCHP | IE000KXTLDE2 | ok. 50 | 0,60% | Akumulacja |
| Amundi MSCI Semiconductors UCITS Dist | LYSM | LU2090063327 | ok. 75 | 0,35% | Dystrybucja |
Poniżej znajdziesz dokładny opis każdego z tych ETF-ów. Pod każdym numerem ISIN kryje się też link prowadzący do dokumentu emitenta, opisującego charakterystykę danego ETF-a.
W tabelach znajdziemy podstawowe dane o każdym produkcie, w tym nazwę śledzonego indeksu, informację o tym, czy ETF wypłaca posiadaczom jednostek dywidendę (DIST) czy reinwestuje dochody (ACC) oraz wskaźnik rocznych kosztów funduszu, czyli TER (Total Expense Ratio).
ETF nr 1: VanEck Semiconductor UCITS (VVSM)
| Ticker | VVSM |
| ISIN | IE00BMC38736 |
| Śledzony indeks | MarketVector US Listed Semiconductor 10% Capped Screened Index |
| Liczba pozycji | 25 |
| TER | 0,35% |
| ACC/DIST | ACC |
Uruchomiony 1 grudnia 2020 roku, irlandzki ETF replikuje zachowanie indeksu MarketVector, który wybiera 25 największych i najbardziej płynnych przedsiębiorstw z branży notowanych na amerykańskich giełdach. Warunkiem włączenia do indeksu jest generowanie przynajmniej połowy przychodów ze sprzedaży półprzewodników lub sprzętu potrzebnego w procesie ich produkcji. W przypadku spółek, które już są jego częścią, ten wymóg spada do 25%.
Dodatkowo przy dostosowywaniu wag co kwartał indeks ogranicza wagę każdej spółki do 10% (między aktualizacjami wagi mogą rosnąć ponad tę wartość, w wyniku zmian cen akcji). Przegląd składu indeksu i dobór spółek odbywa się tutaj co pół roku, a wewnątrz możemy znaleźć ścisłą czołówkę sektora w postaci Nvidii, AMD, Microna czy tajwańskiego TSMC.
ℹ️ Dla kogo? Dla inwestora, który chce ekspozycji na największe firmy półprzewodnikowe, bez rozkładania ryzyka na mniejsze podmioty.
ETF VanEck Semiconductor UCITS kupisz u poniższych brokerów

51% rachunków detalicznych CFD odnotowuje straty u tego dostawcy.

Większość rachunków detalicznych CFD odnotowuje straty u tego dostawcy.
ETF nr 2: iShares MSCI Global Semiconductors UCITS (SEC0)
| Ticker | SEC0 |
| ISIN | IE000I8KRLL9 |
| Śledzony indeks | MSCI ACWI IMI Semiconductors & Semiconductor Equipment Select ESG Screened Capped Index |
| Liczba pozycji | ok. 250 |
| TER | 0,35% |
| ACC/DIST | ACC |
Zarządzany przez BlackRock ETF SEC0 wystartował w sierpniu 2021 roku, śledząc globalny indeks MSCI, który zawiera ponad 250 spółek półprzewodnikowych. Wśród nich znajdziemy firmy o dużej, średniej i małej kapitalizacji zarówno z rynków rozwiniętych, jak i wschodzących. Przegląd składu indeksu wraz z ustalaniem wag odbywa się tu co kwartał.
To największy pod względem liczby komponentów ETF w zestawieniu, co jednak nie oznacza równomiernie rozłożonego ryzyka. Znaczącą część indeksu wciąż stanowią giganci, tacy jak Micron, AMD, TSMC, Broadcom i Nvidia, dlatego decydując się na ten ETF, wciąż musimy zaakceptować wyraźną koncentrację na najważniejszych spółkach z segmentu.
ℹ️ Dla kogo? Dla kogoś, kto nie chce ograniczać się do liderów sektora i chciałby uwzględnić w portfelu także mniejsze spółki.
ETF iShares MSCI Global Semiconductors UCITS kupisz u poniższych brokerów
Większość rachunków detalicznych CFD odnotowuje straty u tego dostawcy.
ETF nr 3: HSBC Nasdaq Global Semiconductor UCITS (HNSC)
| Ticker | HNSC |
| ISIN | IE000YDZG487 |
| Śledzony indeks | Nasdaq Global Semiconductor Index |
| Liczba pozycji | 80 |
| TER | 0,35% |
| ACC/DIST | ACC |
HNSC działa od stycznia 2022 roku i śledzi indeks od Nasdaq, który uwzględnia 80 spółek półprzewodnikowych z Azji i Pacyfiku, Europy oraz USA o minimalnej kapitalizacji 150 milionów dolarów.
Przy tym stosowane są tu kwartalne ograniczenia wag – do 8% w przypadku 5 firm o największej kapitalizacji i 4% dla reszty. Mimo to HSBC wciąż ostrzega, że benchmark ma wysoką koncentrację. Limity zmniejszają wagi pojedynczych emitentów, jednak nie eliminują ogromnego, łącznego udziału największych pozycji z pierwszej dziesiątki, wśród których znajdziemy m.in. TSMC, Nvidię, Broadcom, Micron czy SK Hynix.
Skład indeksu dobierany jest co pół roku, przy czym wagi ustalane są kwartalnie.
ℹ️ Dla kogo? Dla inwestora, który szuka globalnego koszyka spółek z wyraźnymi zasadami ograniczania wag.
ETF HSBC Nasdaq Global Semiconductor UCITS kupisz u poniższych brokerów

51% rachunków detalicznych CFD odnotowuje straty u tego dostawcy.
Większość rachunków detalicznych CFD odnotowuje straty u tego dostawcy.
ETF nr 4: First Trust Bloomberg Global Semiconductor Supply Chain UCITS (FCHP)
| Ticker | FCHP |
| ISIN | IE000KXTLDE2 |
| Śledzony indeks | Bloomberg Semiconductor Supply Chain Select Index |
| Liczba pozycji | ok. 50 |
| TER | 0,60% |
| ACC/DIST | ACC |
ETF FCHP wystartował w grudniu 2024 roku i wyróżnia się na tle reszty, śledząc indeks Bloomberga, który uwzględnia nie tylko spółki stricte półprzewodnikowe, ale szerszy łańcuch dostaw branży. Dlatego może zawierać także firmy z sektorów oprogramowania czy nawet chemii.
Na liście najważniejszych komponentów znajdziemy zarówno klasykę w postaci Nvidii, TSMC i Broadcomu, jak i dostawców sprzętu i oprogramowania wykorzystywanego przy projektowaniu i produkcji układów scalonych – Applied Materials i Cadence Design Systems.
Każdy z komponentów indeksu musi spełnić warunki minimalnej kapitalizacji na poziomie 100 mln dolarów oraz średniego dziennego obrotu z ostatnich trzech miesięcy na poziomie przynajmniej 1 mln dolarów. Skład i wagi są dostosowywane regularnie co kwartał, przy czym podczas rebalancingu waga pojedynczego emitenta ograniczana jest do 10%.
ℹ️ Dla kogo? Dla inwestora szukającego szerszej ekspozycji poprzez uwzględnienie dostawców branży półprzewodnikowej.
ETF First Trust Bloomberg Global Semiconductor Supply Chain UCITS kupisz u poniższych brokerów
Większość rachunków detalicznych CFD odnotowuje straty u tego dostawcy.
ETF nr 5: Amundi MSCI Semiconductors UCITS Dist (LYSM)
| Ticker | LYSM |
| ISIN | LU2090063327 |
| Śledzony indeks | MSCI ACWI Semiconductors & Semiconductor Equipment Filtered Index |
| Liczba pozycji | ok. 75 |
| TER | 0,35% |
| ACC/DIST | DIST |
LYSM to jedyny w zestawieniu fundusz dystrybucyjny. To także jedyna na liście pozycja, która tak agresywnie inwestuje w Nvidię. Spółka z Santa Clara stanowi aktualnie ok. 30% całego funduszu, a jej waga jest ponad dwukrotnie większa niż waga drugiego na liście TSMC. Obok nich, w składzie znajdziemy też Broadcom czy Micron.
Replikowany przez ETF indeks MSCI ACWI Semiconductors & Semiconductor Equipment Filtered Index zawiera w sumie ponad 70 spółek, przy wyraźnej koncentracji kapitału w pierwszej dziesiątce, która odpowiada za ponad 80% całości. Regularny przegląd składu i rebalancing odbywają się co pół roku, z wyjątkami w razie przekroczenia limitów koncentracji czy wykrycia kontrowersji ESG.
Przy tym trzeba pamiętać, że nie jest to indeks, który ETF śledził od samego początku. Fundusz wystartował 2 lipca 2020 roku, początkowo będąc eksponowanym na rynek tajwański. Bezpośrednio przed zmianą na MSCI ACWI Semiconductors & Semiconductor Equipment Filtered Index, jego benchmarkiem był MSCI Taiwan 20/35, śledzący spółki z Tajwanu o dużej i średniej kapitalizacji.
Pod tickerem LSMC znajdziemy też jego wariant akumulacyjny.
ℹ️ Dla kogo? Dla inwestora szukającego ETF-a dystrybucyjnego, który dodatkowo akceptuje dużą ekspozycję na Nvidię.
VanEck Semiconductor UCITS kontra iShares MSCI Global Semiconductors UCITS – który wybrać?
Wybór między VVSM a SEC0 sprowadza się przede wszystkim do określenia, jak szeroka ekspozycja na sektor półprzewodników nam odpowiada. Pierwsza propozycja od VanEck skupia się na liderach, budując mały koszyk największych i najbardziej płynnych spółek notowanych na giełdzie w USA.
Z kolei w przypadku iShares kapitał jest bardziej rozproszony, obejmując także małe i średnie przedsiębiorstwa, przez co pozwala na szersze uczestnictwo w całym sektorze (choć topowe firmy wciąż mają największy udział w portfelu).
Szerszy skład iShares nie gwarantuje jednak mniejszych wahań. W porównywanym trzyletnim okresie danych z JustETF zmienność obu instrumentów historycznie była około dwukrotnie większa niż w przypadku S&P 500, przy czym ich maksymalne obsunięcia były podobne.
- VanEck Semiconductor UCITS (VVSM): jeśli chcemy postawić na wąskie grono liderów branży.
- iShares MSCI Global Semiconductors UCITS (SEC0): w przypadku chęci objęcia większej części sektora przez uwzględnienie także mniejszych przedsiębiorstw.
Na co zwracać uwagę przy wyborze ETF-a?
- Upewnij się, że masz do czynienia z funduszem UCITS: kiedy widzisz ETF oznaczony jako „UCITS”, wiesz, że został zbudowany zgodnie z unijnymi regulacjami dla funduszy inwestycyjnych, które dotyczą m.in. dywersyfikacji i zarządzania ryzykiem. W praktyce umożliwia to oferowanie go klientom detalicznym w państwach UE, w tym w Polsce.
- Sprawdź czy to fundusz akumulacyjny czy dystrybucyjny.
- Waluta notowań: waluta transakcji ma znaczenie dla ew. kosztów przewalutowania. Zakup jednostek ETF-a w euro nie eliminuje jednak ryzyka wynikającego z zagranicznych aktywów funduszu.
- Sprawdź skład ETF-a i wagi: duża liczba spółek niekoniecznie oznacza dywersyfikację – nawet rozbudowany portfel może być zdominowany przez kilka komponentów z największymi wagami.
- Sprawdź indeks bazowy: zasady indeksu bazowego tłumaczą kryteria doboru spółek i wag.
- Porównaj TER. Weź pod uwagę także standardowe koszty transakcyjne.
Dlaczego akurat półprzewodniki?
Dzisiaj jednym z najważniejszych źródeł popytu na półprzewodniki jest rozwój sztucznej inteligencji, przy czym budowana pod nią infrastruktura potrzebuje różnych typów chipów – od procesorów aż po elektronikę, która zarządza zasilaniem w centrach danych.
Za część popytu odpowiadają też automatyzacja przemysłowa czy sektor robotyki, w który szczególnie agresywnie inwestują Chiny. Tutaj półprzewodniki są potrzebne przy czujnikach, sterują silnikami czy przetwarzają dane i pozwalają na działanie modeli AI, pełniących funkcję „mózgów” niektórych maszyn. Półprzewodniki wykorzystuje się też w branży motoryzacyjnej, gdzie nie tylko pozwalają na przetwarzanie danych z kamer w pojazdach autonomicznych, ale i obejmują całą elektronikę napędu czy zarządzanie baterią. Obok tego wśród przyszłych źródeł popytu raport Semiconductor Industry Association (SIA) wymienia też m.in. technologie 5G i 6G oraz obliczenia kwantowe.
Sektor nie zależy więc tylko i wyłącznie od adopcji modeli językowych.
Trzeba jednak pamiętać, że to właśnie AI doprowadziła do eksplozji popytu w ostatnich latach.
Według McKinsey & Company dzięki zapotrzebowaniu firm związanych z dostarczaniem mocy obliczeniowej i przechowywaniem danych do 2030 roku cały sektor może być wart 1,6 biliona dolarów (przy prawie 800 mld wartości jeszcze w 2024 roku). Firmy z szufladki „Computing i Data Storage” miałyby odpowiadać za aż 55% prognozowanego wzrostu.
Prognoza uwzględnia m.in. wartość chipów projektowanych na własne potrzeby firm oraz stara się dokładniej odzwierciedlać działalność producentów z Chin, którą standardowe analizy mogą zaniżać przez niepełne dane.
Jednak nawet te tradycyjne szacunki wciąż zakładają wzrost wartości sektora do 1-1,1 biliona do 2030 roku, jako główny motor rozwoju wskazując właśnie centra danych dla AI.
I dlaczego ETF?
Z kolei inwestycja w ETF na półprzewodniki, w opozycji do kupowania pojedynczych spółek, rozwiązuje problem samodzielnej selekcji. Fundusz replikuje indeks, działając jak gotowy portfel inwestycyjny i ogranicza zależność wyników od losów pojedynczego przedsiębiorstwa.
Nie zmienia jednak tego, że same spółki mogą być ze sobą skorelowane w wysokim stopniu i nie usuwa ryzyk związanych z całą branżą, które omawiamy poniżej.
Największe ryzyka branży półprzewodników
„Circular Financing”
To zjawisko, o którym w ostatnich latach w branży AI mówi się najgłośniej, najłatwiej zrozumieć na prostym przykładzie.
Mamy trzy podmioty: startup, producenta chipów GPU i operatora centrum danych.
Startup chce sprzedawać usługę, która w przyszłości może przynieść zysk, jednak potrzebuje do tego mocy obliczeniowej. Jego obecne przychody nie pozwalają jednak na jej zakup, dlatego producent chipów GPU inwestuje w niego bezpośrednio lub pomaga mu znaleźć finansowanie.
Mała firma, której właśnie pomógł producent chipów, wykorzystuje te pieniądze do kupna mocy obliczeniowej od operatora centrów danych. Z kolei sam operator kupuje układy GPU, które dodatkowo co kilka lat stają się technologicznie przestarzałe, od producenta chipów. W efekcie część pieniędzy może wrócić do spółki, która zapoczątkowała cały cykl.
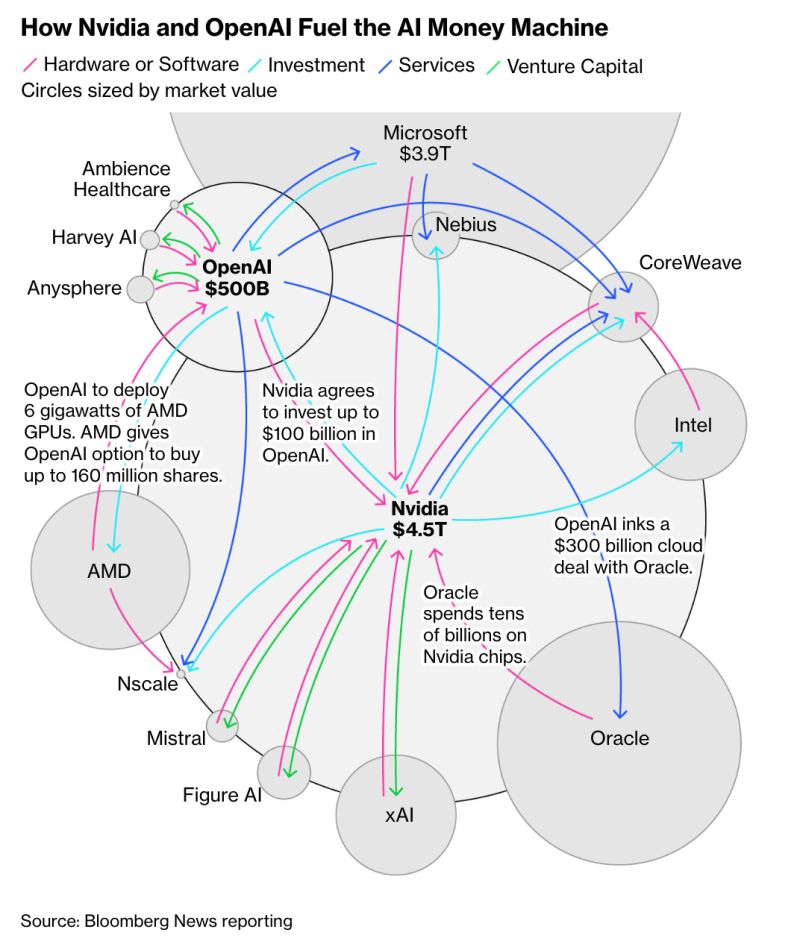
Chociaż takie powiązania między firmami nie sprawiają, że sprzedaż jest fikcyjna, główne pytanie dotyczy tego, jak duży byłby realny popyt na moc obliczeniową, gdyby zabrakło wsparcia dostawcy lub kolejnej rundy finansowania.
Przy tym bańka może pęknąć, nawet jeśli generatywna AI, zgodnie z prognozami, zrewolucjonizuje globalną gospodarkę. Coś takiego miało miejsce po krachu dot-comów na początku XXI wieku, kiedy to budowana na wyrost infrastruktura światłowodowa okazywała się użyteczna lata później.
Jednym z argumentów za obecnym boomem przez długi czas były rekordowe zyski Nvidii, jednak gigant jest przede wszystkim dostawcą chipów GPU dla firm, które wykorzystują je do treningu modeli generatywnej AI. Ich rentowność zależy od użytkowników końcowych, przedsiębiorstw i klientów detalicznych. Hossa opiera się na założeniu, że popyt na moc z centrów danych będzie rósł, ponieważ biznesy na całym świecie będą masowo wdrażać rozwiązania oparte na technologii.
Wystarczy jednak, że wydatki na genAI będą rosły wolniej, niż zakładają firmy rozbudowujące infrastrukturę.
Gospodarka USA i stopy procentowe
Sama branża półprzewodników, w której, według SIA, spółki z USA odpowiadają za ok. 55% sprzedaży, pozostaje cykliczna. Słabsza koniunktura i ograniczanie zakupów przez klientów mogą prowadzić do powstawania nadwyżek mocy produkcyjnych, które przy wysokich kosztach stałych firm takich jak TSMC uderzają w marże.
Znaczenie mają też stopy procentowe. Droższy dług może ograniczać zakupy konsumentów i opłacalność inwestycji, w tym budowy infrastruktury, a podwyżki stóp dodatkowo obniżają atrakcyjność akcji względem innych aktywów. Pojawiają się więc dwa problemy: pogorszenie wyników finansowych spółek oraz fakt, że rynek jest gotów zapłacić za te wyniki mniej.
Ekonomiści Europejskiego Banku Centralnego w sierpniu 2026 roku zwracali też uwagę, że korekta na rynku może wystąpić nawet przy pełnym sukcesie technologii.
W miarę upowszechnienia sztucznej inteligencji związane z nią ryzyko może rozlewać się na coraz większe obszary gospodarki. To z kolei ograniczy możliwości dywersyfikacji i sprawi, że inwestorzy zaczną żądać za podejmowanie tego ryzyka wyższej premii. Szczególnie niebezpieczny mógłby być przypadek, w którym takie załamanie cen występuje w kontekście, w którym bank centralny nie może pozwolić sobie na wsparcie gospodarki przez luzowanie polityki.
Zależność od Tajwanu i geopolityka
Ostatnie ryzyko wynika z tego, że zróżnicowanie geograficzne spółek półprzewodnikowych w niektórych ETF-ach nie oznacza rozproszonej produkcji. Tajwańskie TSMC ma odpowiadać za ponad 70% przychodów z kontraktowej produkcji chipów (na zlecenie firm takich jak AMD, Nvidia, Apple czy Qualcomm) i za 90% światowej produkcji najbardziej zaawansowanych układów w ogóle.
Przy tym zdecydowana większość produkcji ma miejsce właśnie na Tajwanie, więc problemy jednego dostawcy mogą dotknąć kilka spółek z portfela jednocześnie.
Ograniczyć dostawy mógłby np. ewentualny konflikt wokół wyspy, jednak ryzyko nie ogranicza się do wojny. Fabryki potrzebują stabilnych dostaw energii i wody, przy czym Tajwan jest położony w miejscu narażonym na trzęsienia ziemi. To ryzyko zmaterializowało się po wstrząsach w latach 2024 i 2025, które zakłóciły produkcję i spowodowały straty w TSMC.
Dodatkowy problem to rywalizacja technologiczna USA z Chinami i wynikające z niej ograniczenia eksportowe.
Czy warto inwestować w ETF na półprzewodniki?
✅ Zalety:
- Portfel spółek zamiast zależności od jednej firmy.
- Szerokie zastosowanie półprzewodników – od centrów danych dla AI po automatyzację przemysłową, motoryzację czy robotykę.
- Wyścig technologiczny w branży AI, który napędza popyt.
- Bez względu na zachowanie rynku w krótkim terminie, długoterminowo adopcja AI w gospodarce powinna postępować.
❌ Wady:
- Duża zależność branży półprzewodników od sektora AI.
- Circular Financing w branży AI – krążenie kapitału w wąskiej grupie firm związanych ze sztuczną inteligencją.
- Ostateczne powodzenie technologii generatywnej AI nie oznacza powodzenia inwestycji.
- Zależność łańcucha dostaw od Tajwanu i konflikt na linii USA-Chiny.
- Wysoka ekspozycja klasycznych indeksów (S&P 500, Nasdaq) na topowe firmy z sektora. Jeśli już masz je w portfelu, kupując ETF na półprzewodniki zwiększasz zależność od spółek Big Tech, zamiast dywersyfikować.
- Wrażliwość firm na wysokość stóp procentowych.
Co z propozycjami z USA – SMH i SOXX?
W anglojęzycznych zestawieniach można trafić na notowane na Nasdaq ETF-y iShares Semiconductor ETF (SOXX) oraz VanEck Semiconductor ETF (SMH). Przy czym ten drugi nie jest kopią propozycji zgodnej z UCITS z tego tekstu i śledzi inny indeks – MVIS US Listed Semiconductor 25 Index.
Instrumenty nie znalazły się w zestawieniu, ponieważ początkujący inwestor z Polski może mieć problem z ich zakupem.
Te amerykańskie fundusze nie mają dokumentu KID (Key Information Document) wymaganego w Europie, przy czym założenie konta u zagranicznego brokera nie eliminuje problemu, ponieważ istotna jest jurysdykcja, w której taki broker świadczy usługę klientowi detalicznemu.
FAQ
Który ETF zawiera najwięcej akcji Nvidii?
Największy procentowy udział Nvidii w portfelu ma fundusz Amundi MSCI Semiconductors UCITS (tickery LSMC/LYSM) – spółka stanowi w nim ok. 30% całości.
Czy można kupić VanEck Semiconductor UCITS (VVSM) z Polski?
Tak, fundusz był skonstruowany zgodnie z regulacjami UCITS Unii Europejskiej i jest dostępny m.in. w XTB.
Czy fundusze ETF na półprzewodniki wypłacają dywidendę?
Dywidendę wypłacają tylko warianty dystrybucyjne (DIST). Warianty akumulacyjne ETF-ów (ACC) reinwestują dochody.
Czy inwestycja w ETF na półprzewodniki to dobra inwestycja długoterminowa?
Może być dobrym uzupełnieniem portfela, jeśli akceptujesz duże wahania i koncentrację na jednym sektorze, wysoce zależnym od sztucznej inteligencji.


Dodaj komentarz
Wszystkie komentarze są moderowane przed publikacją.